調布のファイナンシャルプランナー(CFP、行政書士、宅建士) 老後資金・資産運用・相続・不動産相談
調布のファイナンシャルプランナー(CFP)
多摩プランニングオフィス
CFP・行政書士による老後資金・資産運用相談
所在地:〒182-0022 東京都調布市国領町8-2-9
代表:半田典久(CFP)
事業内容:老後資金・退職金・NISA・資金運用相談
調布市、府中市、狛江市対応
30分無料相談予約はこちらから
03-3430-9011
電話受付 | 9:00〜18:00 ※土日祝も可 |
|---|
←電話で予約
ページ見出しを補足する文を書いてください(例:Welcome to Yamada Company)
50代・60代の老後資金・保険だけで大丈夫ですか?
個人年金・外貨建て保険・生命保険を一度整理してみませんか?
「保険は安心だから」
「預金より増えると言われたから」
「保証も老後資金も準備出来て、一石二鳥だと思った」
このような理由で、個人年金や外貨建て保険に入っている50代・60代の方は、少なくありません。
しかし、老後資金を作ることが目的なら、
「保証」と「お金を増やすこと」は、分けて考えた方が、効率が良くなる場合があります。
こんなことを思っていませんか?
●銀行や保険会社から「老後資金のために」と、個人年金を勧められた
●外貨建て保険なら、円預金より利回りが良いと言われた
●株式や投資信託は怖いので、保険の方が安心だと思っている
●保険なら死亡保障も付き、お金も貯まるので一石二鳥だと思う
●退職金の一部を、一時払い保険に入れようかと迷っている
●すでに何本も保険に入っているが、何のための保険なのかよくわからない
●「解約すると損」と言われ、そのまま何年も保有している
「一つでも当てはまれば、一度「保険」と「老後資金作り」を分けて、整理する必要があります。
すでに入っている個人年金・外貨建て保険、このままで良いのか確認したい方へ
現在の保険を、老後資金全体から一緒に整理できます。
保険と老後資金について相談する
なぜ「保険なら安心」と思うのでしょうか?
理由①元本保証のように感じる
「投資信託は、値下がりする。でも保険なら、契約時に将来受取額が決まっている。
ここだけ見ると、保険の方が安心に見えます。
しかし、
「価格が動かないこと」と「老後資金として有利なこと」は、別問題です。
理由②「保障+貯蓄」で一石二鳥に見える
実際は、保障部分にも費用が掛かり、運用部分にも費用が掛かるため、両方を一つの商品で行うことで仕組みが複雑になり、費用が「ダブル」で多くかかります。
生命保険は、「万一のお金を準備する仕組み」
資産運用は、「将来のお金を増やす仕組み」
そもそも、目的が違います。
理由③営業担当者に勧められると、安心する
「銀行だから」「大手保険会社だから」という安心感が、さらに判断を間違えます。
●これだけ熱心だから、大丈夫だろう
●良く分からないが、悪くはないようだ
●大手だから、騙されないだろう
●断ると、紹介してくれた人に悪い
このような判断で、商品を買ってしまっていませんか?
銀行の相談とFPへの相談とは、何が違う?
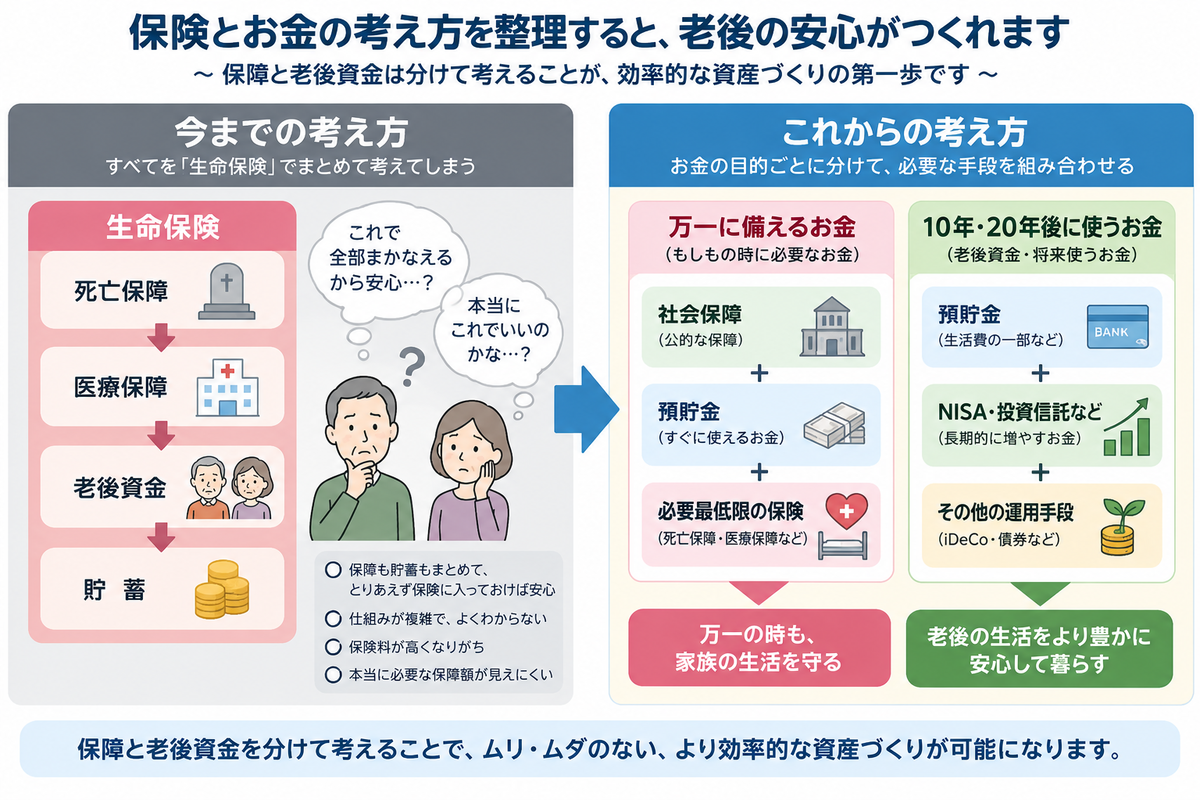
50代・60代では、「保障」と「老後資金」を分けて考える
以下の図のように、「万が一に備える保険」と、「将来のためのお金」は、分けて考える必要があります。保険商品では、老後資金としては、良い結果になりにくいです。
両方を1つの商品で考えると、どちらにも合っていない商品を選ぶことになります。
結局は「一石二鳥」になるのではなく、費用ばかりが増えて「帯に短し、タスキに長し」という中途半端な結果になります。
では、50代・60代では、預貯金・保険・運用を、それぞれいくら持てば良いのでしょうか?
退職前後のお金の分け方と、老後資金の考え方は、こちらで詳しく説明しています・
50代・60代の退職前後のライフプランと資産運用をみる
個人年金保険は、本当に老後資金作りに向いているのでしょうか?
各商品の特徴比較(何を目的に使うのか?)
| 比較項目 | 個人年金保険 | 預貯金 | 資産運用(NISA等) |
| 元本の安定性 | 比較的高い | 高い | 価格変動あり |
| 中途解約 | 不利 | しやすい | しやすい |
| 長期で増加するか | あまり期待できない | 低い | 比較的高い |
| インフレ対応 | 弱いこと多い | 弱い | 対応しやすい |
| 使いやすさ | 制限多い | 高い | 高い |
| 仕組み | やや複雑 | シンプル | 商品次第 |
老後資金を考える時、不利な「個人年金保険」や「預貯金」に、大金を置く必要がありますか?
自分の場合は、いくら保険を残せばいい?と思ったら
必要な保証額は、年齢・家族・預貯金・住宅・年金などによって違います。
多摩プランニングオフィスでは、
保険販売を前提とせず(売りません)、預貯金・年金・運用資産を含めて整理します。
現在の保険と老後資金を一緒に整理する
外貨建て保険は、「保険」と「為替」と「運用」が一つになった商品
外貨建て保険は、
①生命保険
②外国債券などによる運用(リスクあり)
③為替変動(このリスクも大きい)
が、一つの商品になっています。(日本の保険と違って、②や③のリスクを負っています)
その為、「保険だから安心」と考えると、商品のリスクを誤解しやすくなります。
同じ1000万円でも、置き場所で老後資金は変わります。
例えば
60歳・金融資産2000万円
預金 1000万円
保険 700万円
投資信託 300万円
と言う方を考えます。
現在の生活費・年金・医療費・住宅費・介護費などを計算したうえで
現金 700万円
保険 200万円
運用 1100万円
などに整理することができます。
商品選びより、まず「どのお金を何のために、いつ使うか」を決めることが大事です。
上記の例の場合、結果として、商品は同じでも、老後資金は全く違うことになります。
「保険をやめて投資しましょう」と言う話ではありません
私がお勧めしているのは、
「保険を全部やめること」でも
「全部投資すること」でもありません。
必要な保障は残します。
近いうちに使うお金は、預金で持ちます。
そして、10年・20年先の老後資金については、運用も利用します。
お金の目的によって、置き場所を変えることが重要なのです。
50代・60代で一番もったいないのは「良く分からないまま続けること」
例えば、こんな保険は、一度確認してみましょう
●個人年金
●外貨建て終身保険
●一時払い終身保険
●養老保険
●変額保険
●医療保険
●ガン保険
●死亡保険
次の5項目を確認します。
1.何のために加入したのか
2.現在の解約返戻金は、いくらか
3.これから支払う保険料は、いくらか
4.満期・死亡時にいくら受け取れるか
5.同じお金を、別の方法で準備した場合、どうなるか
大多数の方が、「いまどんな保険に入っているのか」を、良く知りません。
大切なのは、「どの商品が良いか」から考えないことです。
保険会社では保険、銀行では預金や投資信託など、それぞれ扱う商品があります。
しかし、老後資金を考える場合、本来は商品を決める前に、
「いくら現金を残すか」
「保険は、いくら必要か」
「いくら運用できるか」
を決める必要があります。
銀行・証券会社とFPへの相談は、何が違うのか?
今入っている保険を解約すれば良い、というわけでもありません
50代.60代の方では、若い時に入った保険で、ずっと長い間入っているものもあります。
「昔入った保険の中には、予定利率等の条件が良く、残した方が有利なものがあります。
保険を整理すると、老後資金の全体像が見えてきます
ここでは、保険だけを見ることはしません。
年金
退職金
預貯金
NISA
住宅ローン
不動産
相続資産
生活費
医療・介護費 まで一緒にみます。
そして
「あといくら運用できるのか」
「いくら現金を残すべきか」
「保険は、いくら必要なのか」
「毎年いくら使えるのか」
まで決めます。(街でよく見かける普通の「保険の見直し」とは、違います)
多摩プランニングオフィスでは、保険商品を売ることが、目的ではありません
保険ショップでは、保険を使った解決策が中心になります。
多摩プランニングオフィスでは、「そもそも保険が必要なのか」から考えます。
必要なら残す。
不要なら減らす。
預金で持った方が良ければ、預金。
運用した方が合理的なら運用。
商品ありきから考えるのではなく、老後生活全体から考えます。
銀行・証券会社とFP相談の違いとは、何か?
こんな方は、一度保険と老後資金を一緒に整理してみませんか?
こんなご相談が出来ます。
●個人年金を、このまま続けた方が良いのか
●外貨建て保険を解約すべきか
●保険料を減らした場合、浮いたお金をどう使うか
●保険とNISAのどちらを優先すべきか
●退職金を保険に入れるべきか
●現在の金融資産で、どの程度運用できるか
●保険を減らしても、老後や病気に備えられるか
「加入している保険証券を持ってきた頂ければ、老後資金全体の中で、どのような位置づけになっているか一緒に整理します」
同じように「このままで大丈夫?」と言うところから、相談されています。
「保険ばかりで、本当に良いのか」
「預金だけでは、老後が心配」
「投資は、怖くて始められない」
相談される方の多くが、最初から運用に詳しかったわけではありません。
実際に老後資金・資産運用を始めたお客様の声を見る
ご相談は、CFP(FPの上位資格)を持つ代表者が直接対応します。
老後資金・資産運用だけでなく、不動産・相続なども含めて生活全体から考えます。
代表者プロフィール・資格・相談方針を見る
今の保険、本当にこのままで良いか一度確認してみませんか?
保険証券や現在加入している保険の内容が分かれば、
●残した方が良い保険
●見直して良い保険
●老後資金に回せるお金
●預金として残すお金
●運用できるお金
を整理して考えます。
面談相談を申し込む
保険はこのままで良いのか、気になる方は・・
預金だけで大丈夫だろうか?でも今さら失敗したくない。
そんな不安を整理し、老後資金の見通しを一緒に考えます。
無料相談予約は、こちら
スマホは、下の電話番号のボタンを押せば、掛けられます。
03-3430-9011
電話受付時間:9:00〜17:00 (土日祝も対応)
※面談中など出られない場合、後で折り返し掛けます。
無料相談(30分・面談)を実施中です。
「今のままで大丈夫か確認したい」そんな段階のご相談でも大丈夫です。
必ず「今後の見通し」と「具体的な方向性」をお伝えします。
さらに詳しい情報や解決策は、トップページからご覧ください。
生活設計、老後資金、資産運用(投資信託)トップページへ戻る
老後資金・資産運用
無料相談実施中!
(面談30分)
プロフィール
ご連絡先はこちら
老後資金・資産運用相談
運営元
多摩プランニングオフィス
所在地
〒182-0022
東京都調布市国領町8-2-9
主要活動地区
東京、調布、府中、三鷹、世田谷、武蔵野、狛江、練馬、日野、多摩
代表
半田典久(CFP)
相談場所へのアクセス
電話受付時間
9:00~18:00 (土日祝も可)
その他
03-3430-9011