調布のファイナンシャルプランナー(CFP、行政書士、宅建士) 老後資金・資産運用・相続・不動産相談
調布のファイナンシャルプランナー(CFP)
多摩プランニングオフィス
CFP・行政書士による老後資金・資産運用相談
所在地:〒182-0022 東京都調布市国領町8-2-9
代表:半田典久(CFP)
事業内容:老後資金・退職金・NISA・資金運用相談
調布市、府中市、狛江市対応
30分無料相談予約はこちらから
03-3430-9011
電話受付 | 9:00〜18:00 ※土日祝も可 |
|---|
←電話で予約
ページ見出しを補足する文を書いてください(例:Welcome to Yamada Company)
相続税対策でアパートを建てる前に
土地売却+資産運用と10年後・20年後を比較
調布で土地を持っていると
「東京だから、アパート需要はある」
「相続税も下がる」
と考えやすいものです。
それ自体は、間違いではありません。
しかし、これから建築するなら確認したいのは
相続税がいくら減るかではなく、10年後・20年後に家族にいくら残るかです。
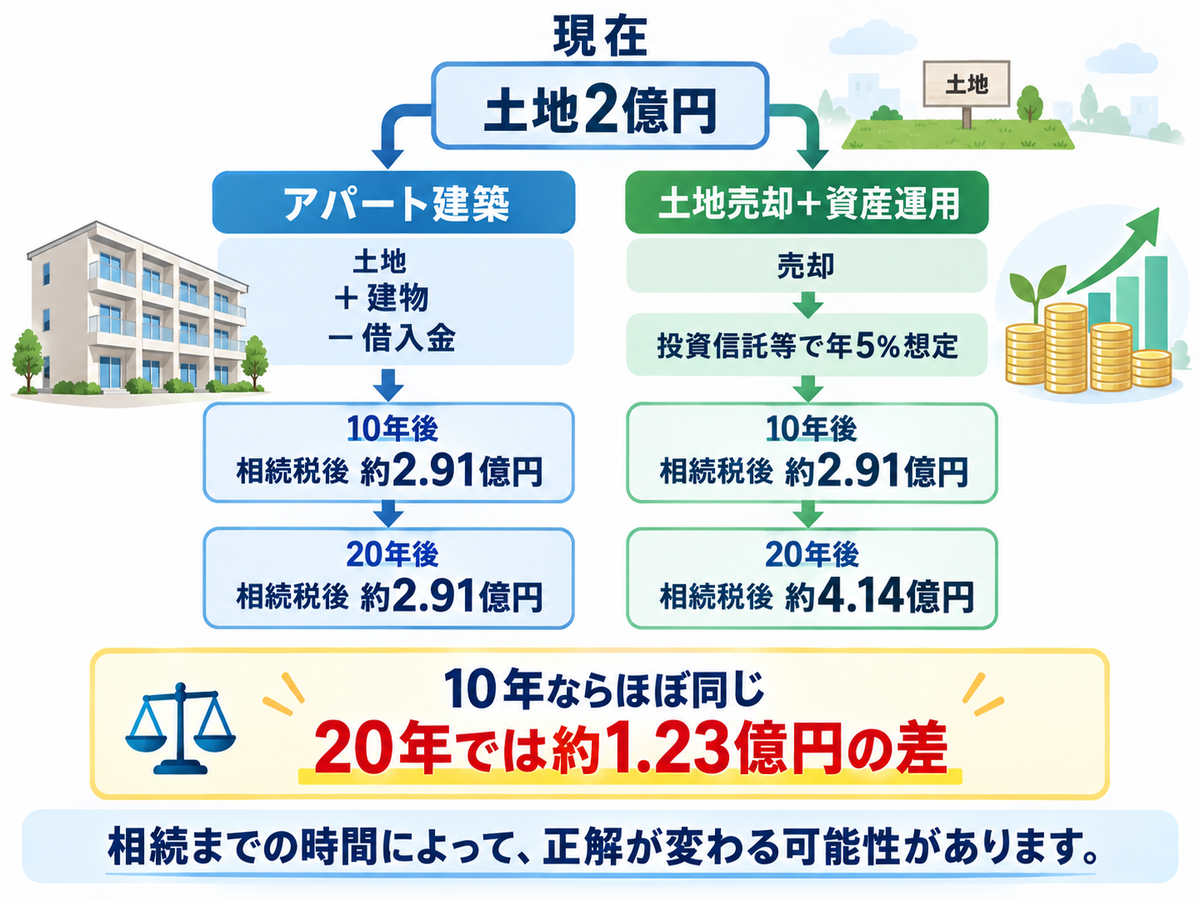
土地を売って資産運用した場合と、10年後、20年後を比較してみませんか?
「この土地にアパートを建てれば、相続税を大きく減らせます」
そのような提案を受けていませんか?
確かに、土地に賃貸アパートを建て、借入金を利用すると、相続税評価額を大きく下げられる場合があります。
しかし、本当に確認したいのは
「相続税がいくら安くなるか」だけではありません。
アパートの建築費、借入金、空室、家賃低下、修繕費、建物価格の低下まで含めて考えた時、
10年後、20年後に家族に残る財産はいくらになるのか。
そして
土地を売却して金融資産として運用していた場合と比べて、どちらが多く財産を残せるのか?
ここまで比較して初めて、相続税対策として合理的かどうかを判断できます。
「アパート建築を決める前に、第3者の立場から比較します」
相続・資産運用の個別相談は、こちらから
なぜ、「相続税が下がる」だけで、決めてはいけないのか?
アパートを建てると、相続税評価額が下がる仕組み自体はあります。
土地は、貸家建付け地として、
自用地評価額ー自用地評価額×借地権割合×借家件割合×賃貸割合
によって、評価されます。(国税庁の計算式)
建物についても、貸家なら固定資産税評価額から借家件割合などを控除して評価します。
さらに被相続人自身の確実な借入金は、原則相続財産から債務控除できます。
したがって、
現金を1億円持っている場合
と
1億円の建物を建てている場合
では、経済的な資産価値が同程度でも、相続税評価額が大きく違うことがあります。
しかし、「評価額が下がる=財産が増える」ではありません。
①アパートの場合
建築費
↓
建物の老朽化
↓
家賃低下・空室
↓
修繕費増加
↓
借入金返済
↓
売却価格
まで計算する必要があります。
アパート建築を決める前に、一度比較してみませんか?
建築会社の資料があれば、その内容を基に比較できます。
30分相談を予約する
では、実際に10年後・20年後を比べてみましょう。
今回の比較条件
共通条件
今回は、比較を分かりやすくするため、次の代表モデルを使います。
アパート建築した場合の条件設定
| 条件 | 設定 |
| 土地時価 | 1億・2億・3億円 |
| 相続税上の自用地評価 | 時価の80% |
| 土地価格 | 20年横ばい |
| 建築費 | 土地価格と同額 |
| 建築自己資金 | 建築費の20% |
| 借入 | 建築費の80% |
| 借入期間 | 30年 |
| 借入金利 | 年2.2% |
| 借地権割合 | 60% |
| 借家件割合 | 30% |
| 賃貸割合 | 100% |
| その他の金融資産 | 5000万円 |
| 相続人 | 子2人・配偶者なし |
| 投資信託運用収益率 | 年5% |
| 土地売却費 | 売却価格の3% |
| 土地取得費 | 売却価格の50%と仮定 |
それなりに現実的な設定になります。
相続税の基礎控除額は現在、
3000万円+600万円×法定相続人
ですので、子供2人の場合は、4200万円です。
相続税率は、法定相続分に応じ、10~55%の累進税率となります。
土地売却については、保有5年以上の長期譲渡を想定しています。
長期譲渡所得は、原則として所得税15%・住民税5%に加えて復興特別所得税がかかります。
①土地1億円の場合
アパートを建てる
建築費1億円
自己資金2000万円、借入金8000万円とします。
借入残高は、概算で
10年後:約5894万円
20年後:約3269万円です。
建物市場価値を、
10年後:建築費の70%=7000万円
20年後:40%=4000万円
と仮定します。
空室、管理費、通常修繕等を差し引いたローン返済後の累積キャッシュを
10年間:2000万円
20年間:3200万円
とします。
すると、経済的な純資産は
10年後
土地1億円+建物7000万円+現金2000万円ー借入金5894万円+その他資産5000万円
=約1億8110万円
20年後
土地1億円+建物4000万円+現金3200万円ー借入金3269万円+その他資産5000万円
=約1億8390万円
となります。
土地を売却して、投資信託で運用する
土地1億円を売却すると、
売却費用、譲渡所得税を差し引いた資金と、アパート建築費に使う予定だった自己資金2000万円を合わせて
約1億750万円が運用できます。
年5%で運用すると
10年後:約1億7500万円
20年後:約2億8510万円です。
その他の金融資産5000万円を含めると
10年後:約2億2500万円
20年後:約3億3510万円
となります。
土地を売却した後、全額を投資信託に入れるわけではありません。
実際には、老後資金、生活予備資金、相続予定、今後の支出などを確認したうえで
「現金として残すお金」と
「運用して良いお金」
を分ける必要があります。
アパート・不動産売却後のお金をどう運用するか、詳しく見る
土地1億円 相続税まで含めた比較
土地1億円 相続税まで含めた最終比較
| アパート10年後 | 投資信託10年後 | アパート20年後 | 投資信託20年後 | |
| 経済的純資産 | 1.81億 | 2.25億 | 1.89億 | 3.35億 |
| 相続税評価額 | 約1.05億 | 約2.25億 | 約1.32億 | 約3.35億 |
| 相続税概算 | 約850万 | 約4090万 | 約1410万 | 約8320万 |
| 相続税後の資産 | 約1.73億 | 約1.84億 | 約1.75億 | 約2.52億 |
10年後では、相続税まで考えると、差はかなり小さくなります。(ほぼ同じくらい)
しかし、20年後になると
アパート:約1.75億円
投資信託:約2.52億円
となり
投資信託の方が、約7700万円多くなります。
アパートを売る・持ち続ける判断について詳しく見る
②土地2億円
同じ条件で規模を2倍にします。
建築費2億円
自己資金4000万円
借入金1億4000万円 です。
<10年後>
●アパート
経済的純資産 約3億1210万円
相続税評価額 約1億5930万円
相続税 約2120万円
相続税後 約2億9090万円
●土地売却+投資信託
当初投資額 約2億1490万円
10年後投資額 約3億5010万円
その他資産込み 約4億10万円
相続税 約1億920万円
相続税後 約2億9080万円
驚くべき点は、ほぼ同額です
アパート:約2.91億円
投資信託:約2.91億円
相続税だけを見るとアパートは大幅に有利ですが
資産形成では投資信託が大きく上回り
10年時点では、両者がほぼ同じになるということになります。
<20年後>
●アパート
経済的純資産: 約3.29億円
相続税:約3780万円
相続後:約2.91億円
●投資信託
経済的純資産:約6.20億円
相続税:約2.06億円
相続後:4.14億円です。
従って
相続税後でも、約1億2300万円
投資信託側が大きくなります。
●同じ土地2億円でも、結果は人によって大きく変わります。
土地の所在地、取得費、建築費、借入条件、相続人、その他の財産によって結論は変わります。
ご自身の数字で、
10年後、20年後に家族にいくら残るか
を比較できます。
【自分の場合を計算して相談する】
相続税支払い後に残る資産の比較
相続税支払い後に残る資産
| 土地価格 | 10年後アパート | 10年後投資信託 | 20年後アパート | 20年後投資信託 |
| 1億円 | 約1.73億 | 約1.84億 | 約1.75億 | 約2.52億 |
| 2億円 | 約2.91億 | 約2.91億 | 約2.91億 | 約4.14億 |
| 3億円 | 約4.06億 | 約3.89億 | 約4.00億 | 約5.58億 |
※一定の仮定による比較例です。実際の結果は、土地価格、建築費、家賃、空室率、金利、修繕費、取得費、相続人構成、その他財産によって、かなり異なります。
不動産から金融資産へ移す場合の考え方を見る
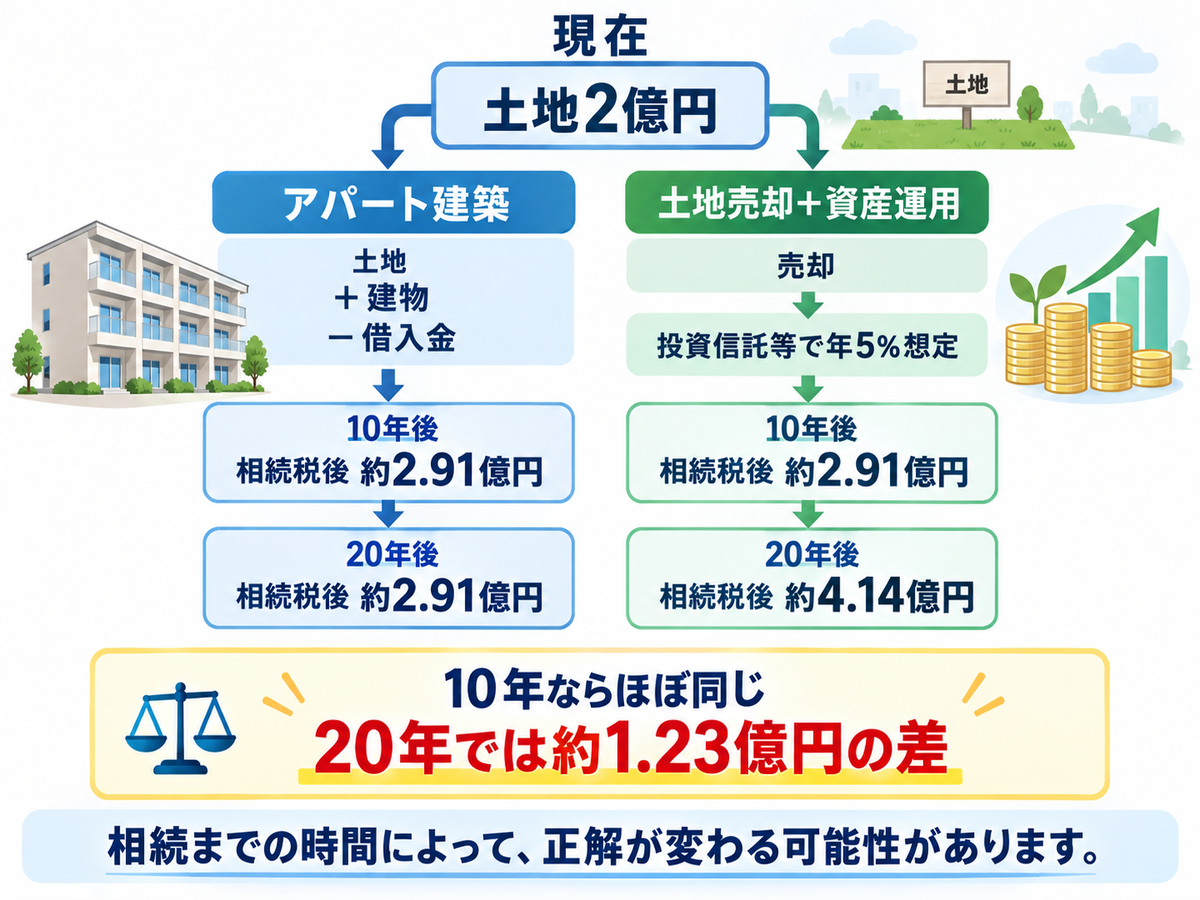
ここから分かること
①相続が近いほどアパートの節税効果は大きい
建物を建てた直後は
建物評価額+貸家建付け地-借入金
という効果が大きくなります。
そのため
「数年~10年程度で相続が発生し、かつ相続税の税率も高い」
ケースでは、アパートが合理的になる可能性があります。
②相続まで20年以上あると「節税より資産形成」が重要になる
投資信託は5%なら
10年間で約1.63倍
20年間で約2.65倍
になります。
一方アパートは
建物の老朽化+家賃低下+空室
という問題が増えます。
従って、時間が長くなるほど
「相続税を減らすこと」より「資産そのものを増やすこと」
の影響が大きくなります。
相続税対策で、1億円使う前に確認したいこと
以下のチェックリストで、確認してください。
特に「子供は、アパート経営を引き継ぎたいのか」という項目は一番大切です。
●相続税はいくら減るのか
●建物にいくら投資するのか
●10年後の借入残高はいくらか
●20年後の借入残高はいくらか
●家賃を10~20%下げても経営できるか
●空室率を10%程度にしても成り立つか
●大規模修繕を入れているか
●建物の20年後の売却価格はいくらか
●土地を売却した場合の税金はいくらか
●売却代金を運用した場合は、いくらになるか
●相続税を払った後、子供にいくら残るか
●子供はアパート経営を引き継ぎたいのか
見落とされやすい「相続後」の問題
親にとっては、「土地を残せる・相続税が下がる」
ことで、良いことばかりと思えても
子供にとっては、
築15年のアパート+5000万円の借金
を相続することになります。
しかも、兄弟が複数いれば、分割しにくい。
一方2億円の投資信託・預金
なら、3人の子供に分けることは、非常に容易です。
従って
納税額だけでなく、
遺産分割のしやすさ(相続トラブル)、換金性、管理負担(争い、面倒)、借金の心理的負担
まで考えると、金融資産のメリットは、かなり大きいといえます
調布だからアパート需要は安心?
調布市は、都心へのアクセスが良く、現在も24万人が暮らす住宅都市です。一方、市の最新推計では、2030年頃をピークに人口は緩やかに減少に向かい、生産人口も減少する見込みです。
つまり
「調布だから賃貸需要がなくなる」わけでも
「調布だから、20年安心」でもありません。
だから、物件単位で計算します。
詳しくはこちらをクリック
「相続税が2000万円安くなる」と言われたら
相続税が2000万円減るということは
2000万円儲かるという意味ではありません。
例えば
アパートを建てた場合
20年後 2億円
土地を売却して運用した場合
20年後 3億円になれば、
資産形成では1億円の差です。
相続税が2000万円安くなっても
家族全体の財産では、8000万円少なくなる
可能性があります。
「節税額」ではなく
「相続税を支払った後に、家族にいくら残るか」
を見る必要があります。
アパート建築が適しているケースもあります
アパート建築を一律に否定するものではありません
例えば
●相続発生が比較的近い
●相続税率が高い
●駅近など賃貸需要が非常に強い
●土地を売却したくない
●建築費が適正
●借入額が過大ではない
●相続人も賃貸経営を続けたい
という条件なら、アパートが合理的なことがあります。
逆に
●相続まで20年以上ありそう
●賃貸需要が弱い
●建築費が高額
●借入金が大きい
●子供がアパートを必要としていない
なら、特に慎重に比較する必要があります。
建築会社とFPでは、「見る数字」が違います
<建築会社の提案>
土地
↓
アパート建築
↓
相続税評価減
↓
家賃収入(部分的収入)
だけになりやすい。
<多摩プランニングオフィス>
①土地を持ち続ける②アパートを建てる③土地を売却する④金融資産へ移す
を全部比較します。
さらに
現在の純資産
↓
10年後
↓
20年後
↓
相続税
↓
相続人に残る純資産(本当の損得)
まで比較する。
なぜ建設会社や金融機関だけでなく、第3者にも相談した方が良いのか?
建設会社は建築、金融機関は金融商品という、それぞれの商品があります。
一方で重要なのは、
「建てる」「売る」「持ち続ける」「金融資産に移す」
の中から比較することです。
銀行・証券会社の相談とFP相談の違いを見る
2つの選択肢の比較のまとめ
相続税対策のアパート建築は、本当に有利なのか?
お金だけではなく、いろいろな場面やリスクなど、「総合的に比較」してみました。
アパート建築と土地売却+投資信託運用の比較
| 項目 | アパート | 土地売却+投資信託 |
| 相続税評価圧縮 | 非常に大きい | 小さい |
| 10年後資産形成 | △~〇 | 〇 |
| 20年後資産形成 | △ | 〇~◎ |
| キャッシュフロー | 〇 | 〇 |
| 空室リスク | あり | なし |
| 修繕リスク | 大きい | なし |
| 災害リスク | あり | なし |
| 分散投資 | 困難 | 容易 |
| 換金性 | 低い | 非常に高い |
| 相続人への分割 | 難しい | 容易 |
| 管理負担 | 大きい | 小さい |
| 借金 | 多くはあり | なし |
| 相続税 | 有利 | 不利 |
●「相続税対策」としてのアパート建築は、「節税額」だけではなく、「アパートを建てた場合と建てなかった場合」で総合的に比較することが重要です。
建築会社の提案を、第三者に確認してもらう
不安だ、このままで良いのか、気になる方は・・
建築会社の提案を受けた後でも相談できます
「アパートを建てた方が相続税が安くなります」
と説明されても、それだけでは判断できません。
建築会社から受け取った
建築見積書・家賃収支表・借入計画・相続税試算
があれば、それをもとに
アパートを建てた場合
土地をそのまま保有した場合
土地を売却して金融資産に移した場合
の10年後・20年後を比較できます。
建築契約を結ぶ前だからこそ、一度第3者の立場から確認してみてください。
「アパートの建築前の資産比較相談」
相談で比較する内容
ご相談では次の数字を比較します。
1.現在の土地価格
2.相続税評価額
3.予定建築価格
4.借入額・金利
5.家賃収入
6.空室率
7.管理・修繕額
8.10年後、20年後の借入残高
9.10年後・20年後の不動産価値
10.土地を売却した場合の手取り額
11.金融資産として運用した場合の将来額
12.相続税額
13.最終的に相続人に残る財産
「節税額」ではなく、「最終的に家族に残る財産」で比較します。
●建設会社からもらった資料を、そのままお持ちください。
建築見積書、家賃収支表、借入計画、相続税試算などがあれば
アパートを建てる
土地を持ちづづける
土地を売却する
売却後に資産運用する
を比較します。
「まだ決めていない」段階でも大丈夫です。
【面談を予約する】
あわせて読みたい
預金だけで大丈夫だろうか?でも今さら失敗したくない。
そんな不安を整理し、老後資金の見通しを一緒に考えます。
相談予約(30分まで無料)は、こちらへ
スマホは、下の電話番号のボタンを押せば、掛けられます。
03-3430-9011
電話受付時間:9:00〜17:00 (土日祝も対応)
※面談中など出られない場合、後で折り返し掛けます。
相談予約をする場合は、こちらへ。
「今のままで大丈夫か確認したい」そんな段階のご相談でも大丈夫です。
必ず「今後の見通し」と「具体的な方向性」をお伝えします。
老後資金・資産運用
無料相談実施中!
(面談30分)
プロフィール
ご連絡先はこちら
老後資金・資産運用相談
運営元
多摩プランニングオフィス
所在地
〒182-0022
東京都調布市国領町8-2-9
主要活動地区
東京、調布、府中、三鷹、世田谷、武蔵野、狛江、練馬、日野、多摩
代表
半田典久(CFP)
相談場所へのアクセス
電話受付時間
9:00~18:00 (土日祝も可)
その他
03-3430-9011