調布のファイナンシャルプランナー(CFP、行政書士、宅建士) 老後資金・資産運用・相続・不動産相談
調布のファイナンシャルプランナー(CFP)
多摩プランニングオフィス
CFP・行政書士による老後資金・資産運用相談
所在地:〒182-0022 東京都調布市国領町8-2-9
代表:半田典久(CFP)
事業内容:老後資金・退職金・NISA・資金運用相談
調布市、府中市、狛江市対応
30分無料相談予約はこちらから
03-3430-9011
電話受付 | 9:00〜18:00 ※土日祝も可 |
|---|
←電話で予約
ページ見出しを補足する文を書いてください(例:Welcome to Yamada Company)
金利も上がってきたし、老後資金は「国債や個人年金保険」で安心?
「年金だけでは、老後の生活費が足りそうにない」
そう考えて、老後資金の準備を始めようとする50代・60代の方が増えています。
しかし、いざ資産運用を考えると、
「株や投資信託で、大きく損をするのは怖い」
「せっかく貯めた老後資金を減らしたくない」
「最近は、金利も上がって来たので、個人向け国債で十分では?」
「個人年金保険なら、保険会社に任せられるので安心では?」
と思われる方も多いのではないでしょうか?
その考え方自体は、決して間違いではありません。
個人向け国債や個人年金保険には、それぞれメリットがあり、老後資金の一部を置いておく選択肢として適している場合もあります。
ただし、老後が20年、30年と続くことを考えると、
「元本を減らさないこと」だけを基準に、老後資金全体の置き場所を決めてしまうことにも注意が必要です。
老後資金で大切なのは、
「一番安全そうな商品を一つ選ぶこと」ではありません。
これから必要になるお金を、
「すぐ使うお金」
「しばらく使わないお金」
「10年、20年先に使うお金」
に分け、それぞれに合った置き場所を考えることです。
「個人向け国債」を選ぶことは、間違いではありません。
個人向け国債には、大きな安心感があります。
最近は金利が上昇し、個人向け国債の利率も、以前よりかなり高くなっています。
例えば、2026年9月募集分では、
変動10年 年1.95%
固定5年 年2.24%
となっています。
個人向け国債には、
●国が発行している
●満期時には、額面で償還される
●変動10年は、金利上昇時に適用利率も見直される
●発行から1年経過後は、中途換金もできる
といった特徴があります。
そのため
「数年後に使う予定があるお金」
「値下がりさせたくないお金」
の置き場所としては、有力な選択肢の一つです。
問題なのは、国債を持つことではありません。
考えていただきたいのは、
「老後資金の大部分を、国債だけにして、本当に必要な金額まで準備できるだろうか?」
ということです。
「減らない」ことと「老後まで安心できる」ことは、同じではありません。
50代からの老後は、想像以上に長くなります。
例えば、55歳の方なら、85歳まで30年あります。
60歳の方でも、90歳まで生きれば30年間です。
その間には、
毎日の生活費
住宅の改修費
医療費
介護費
旅行や趣味
自動車の買い替え
子や孫への援助
など、さまざななお金が必要になります。
さらに、物価が上がれば、同じ100万円でも、将来買えるものは少なくなります。
そのため、
「元本が減っていないから安心」
だけではなく、
「将来必要になる金額まで、資産を維持・成長させられるか」
という視点も必要になります。
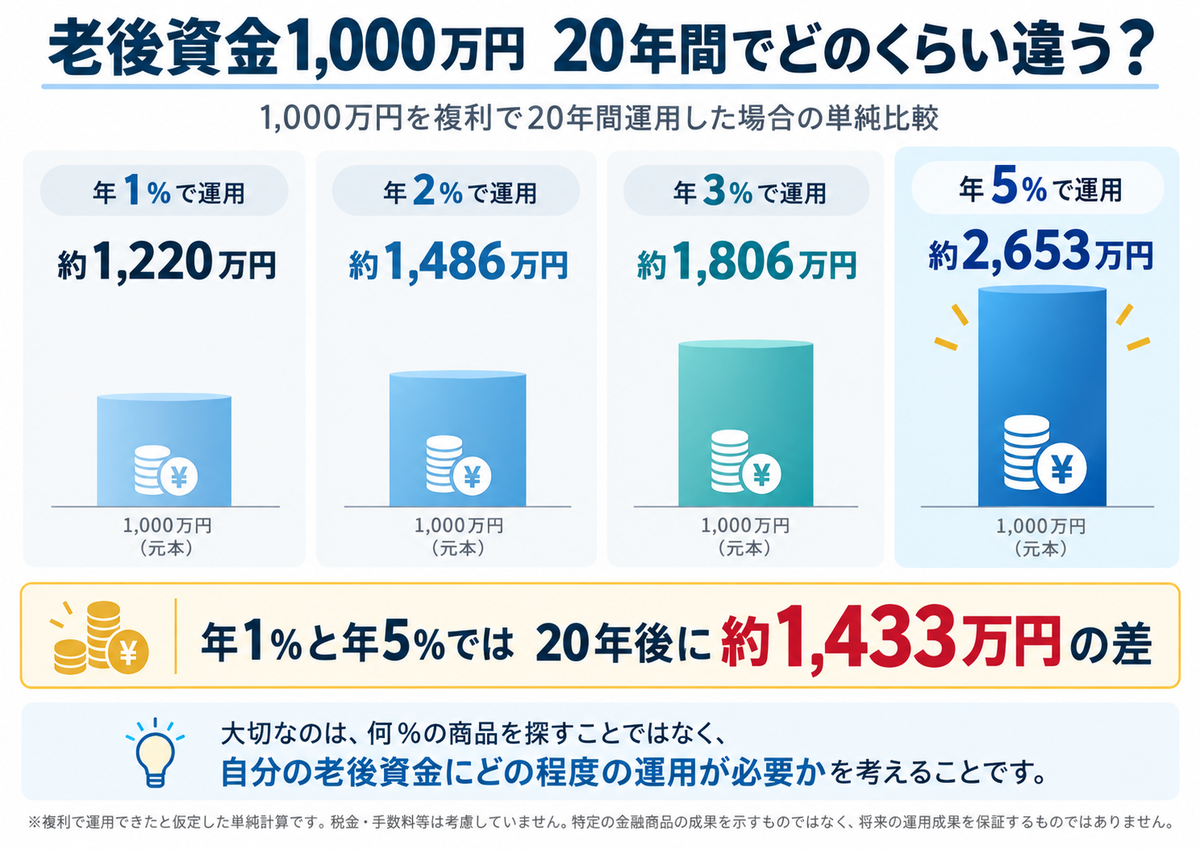
例えば1000万円。運用方法によって、20年後は変わります。
同じ1000万円でも、長い期間になると、運用利回りによる差は大きくなります。
大切なのは、
「年5%の商品を探しましょう」
ということではありません。
必要なのは、
「自分の老後資金には、そもそも何%程度の運用が必要なのか」
を先に考えることです。
年2%程度で十分な人が、無理に大きなリスクを取る必要はありません。
反対に、20年以上使う予定のない資金まで、すべて低い利回りの商品に置いておくことが、本当に合理的かどうかも、考える必要があります。
個人年金保険なら安心、とは限りません
個人年金保険にも、適している使い方があります
個人年金保険には、
●自分で運用する必要がない
●一定年齢から、年金として受け取れる
●計画的に、老後資金を積み立てやすい
●一定の要件を満たせば、個人年金保険料控除を利用できる
といったメリットがあります。
そのため
「自分で資産運用をしたくない」
「一定額を強制的に老後まで残したい」
という方には、適合する場合があります。
一方で、契約する前に確認したいことがあります
特に確認したいのは、
1.途中でお金が必要になったときは、どうなるか
2.何年間、資金を動かしにくくなるのか
3.最終的な受取額から計算した、実質的な利回りは何%なのか
4.物価上昇に、どこまで対応できるのか
5.保険料控除を含めても、保家の方法と比較して有利なのか
という点です。
個人年金保険は、契約後の経過年数などによっては、途中で解約すると、解約返戻金が、払込保険料総額を下回ることがあります。
また、外貨建て商品や市場価格調整がある商品については、為替や市場金利などの影響も、確認する必要があります。
「保険」という名前だけで、安全性を確認するのではなく、
何年間預け、いくら払い、最終的にいくら受け取れるのか
まで確認することが大切です。
老後資金は「一つの商品」で考えないほうが安心です
ここで、老後資金を3つに分けて考えてみます。
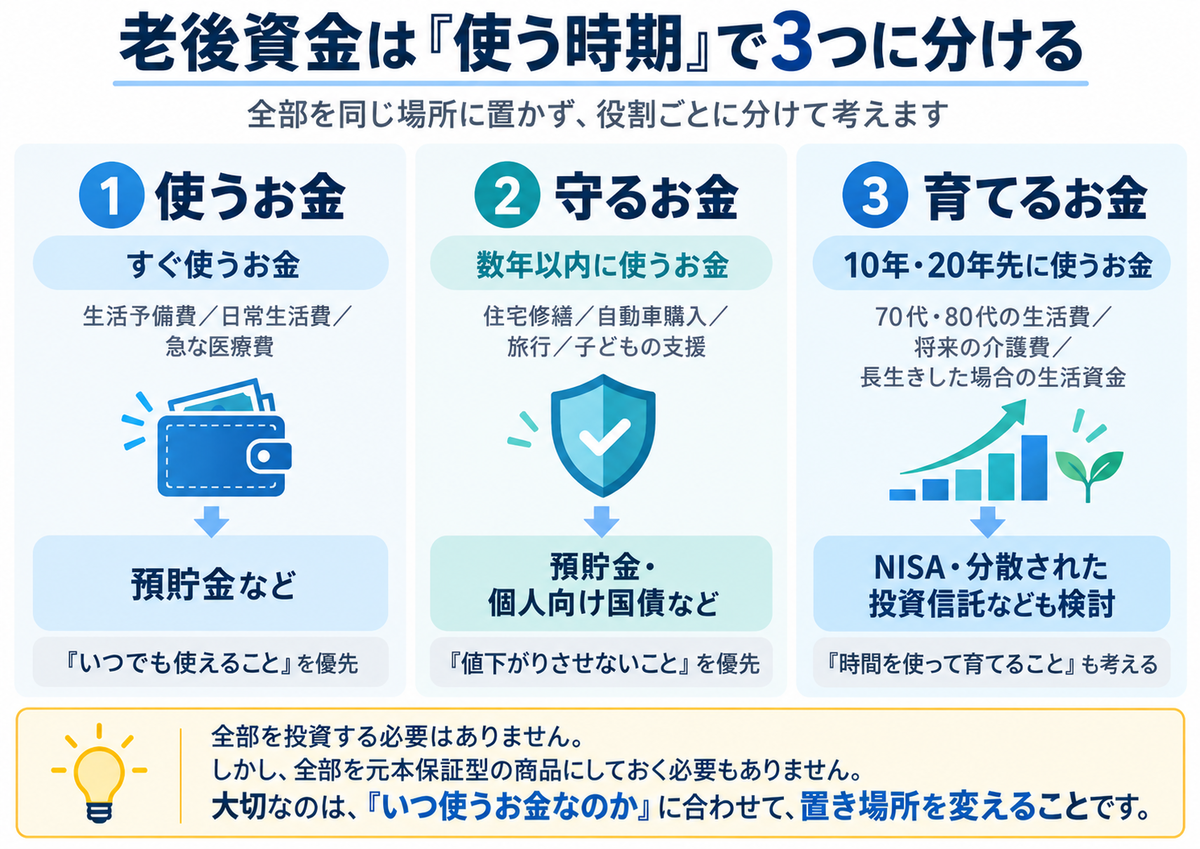
この考え方なら、
「資産運用は怖いので、全部預金」か
「少しでも増やしたいので、全部投資信託」
という二者択一にする必要はありません。
預金、国債、投資信託などを、それぞれの役割に合わせて、組み合わせれば良いのです。
●なぜ、銀行や証券会社では、「商品」から話が始まりやすく、FP相談では「生活設計・運用可能額」から考えるのか?
銀行・証券会社の資産運用相談とFP相談の違いを見る
「投資は怖い」と思っている方へ
老後資金全部を投資する必要はありません
「投資信託を使う」と聞くと、
「1000万円あったら、1000万円全部を株式投資する」
ように感じる方もいます。
しかし、50代・60代の老後資金運用で、そのように考える必要はありません。
例えば、金融資産が1500万円ある方なら、
預貯金 500万円
個人向け国債 400万円
投資信託 600万円
という考え方もあります。
もちろん、これは一例です。
人によっては、投資信託300万円程度が、適切な場合もあれば、1000万円以上運用できる場合もあります。
一番最初に決めるのは「何を買うか」ではありません
投資信託の相談というと、
「S&P500が良いですか?」
「オルカンが良いですか?」
「アクティブファンドはどうですか?」
という商品を選びから始まりがちです。
しかし、50代・60代の老後資金で最初に考えるべきことは、商品ではありません。
「現在の金融資産のうち、いくらまでなら運用して大丈夫なのか」
を決めることです。
ここを間違えると、良い投資信託を選んだとしても、途中でお金が必要になり、相場が下落しているときに売却しなければならなくなる可能性があります。
同じ1000万円でも、運用して良い金額は、人によって違います
例えば、次の2人を考えてみます。
Aさん
60歳
金融資産 1000万円
住宅ローンあり
年金見込み額 月16万円
毎月の生活費 27万円
Bさん
60歳
金融資産 1000万円
住宅ローンなし
年金見込み額 月24万円
毎月の生活費 22万円
2人とも、金融資産は1000万円です
しかし
運用に回して良い金額が同じとは限りません
年金収入が違います。
毎月の生活費も違います。
住宅ローンの有無も違います。
さらに
●退職金は、いくらあるのか
●何歳まで、働くのか
●住宅の修繕予定はあるのか
●子供への支援はあるのか
●介護費を、どの程度見込むのか
によっても、変わってきます。
したがって、
「60歳なら、株式は何%」
というように、年齢だけで資産配分を決めることはできません。
「おすすめの商品」を探す前に、必要な利回りを計算します
多摩プランニングオフィスでは、最初から投資信託の商品を決めるのではなく、老後のお金全体を確認することから始めます。
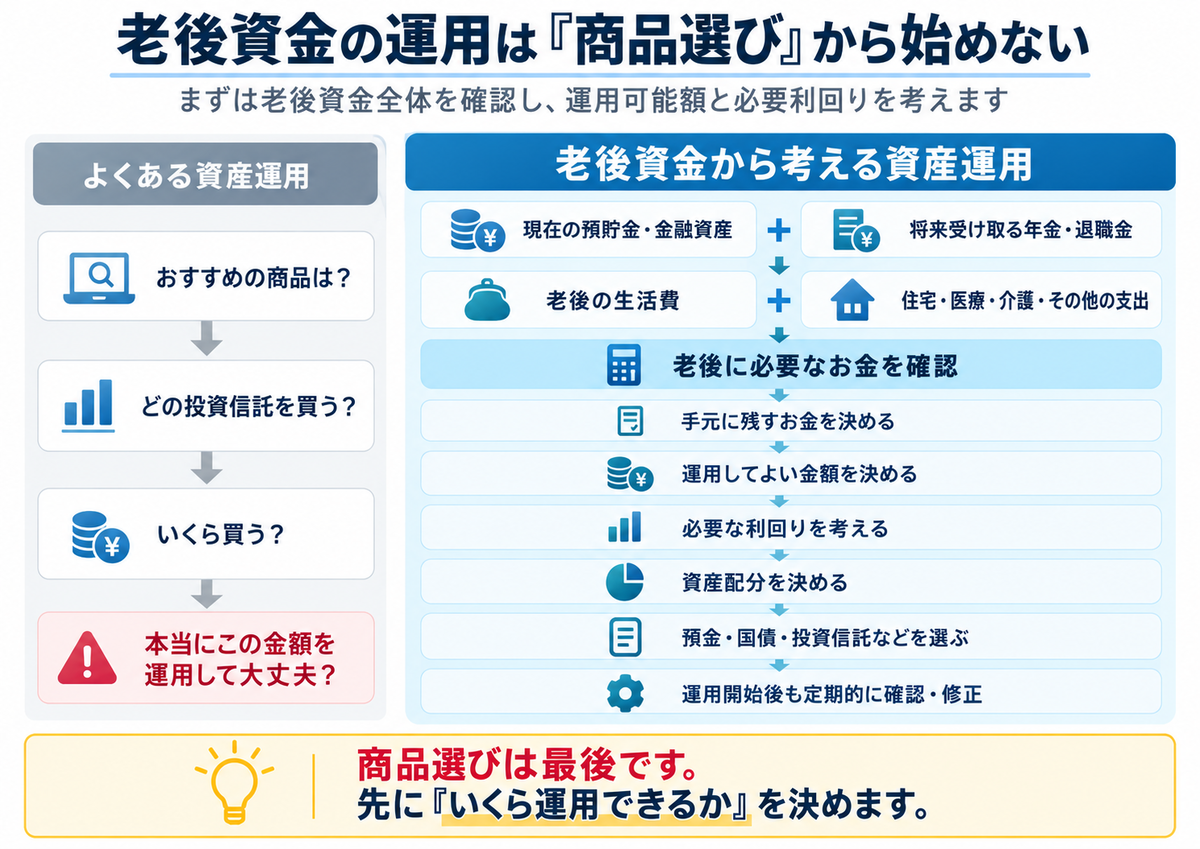
この順番なら、
必要以上に大きなリスクを取る必要はありません。
逆に、老後まで長期間使わない資金については、必要に応じて資産運用を取り入れることもできます。
50代・60代だからこそ「増やす」と「守る」の両方を考えます。
若い人と50代・60代では、資産運用の考え方は、同じではありません。
50代・60代では、退職までの時間が短くなり、これまで蓄えてきた資産を守ることも重要になります。
だからといって、
「もう50代だから、資産運用をしないほうが良い」
とも限りません。
例えば60歳であっても、80歳、90歳まで使わない資金なら、運用期間は20年、30年あります。
重要なのは、
必要以上のリスクを取らないこと
そして同時に、
必要以上に「減らさないこと」だけを優先しないことです。
国債・個人年金保険・投資信託、どれが一番よいのでしょうか?
どれか一つが常に一番良いわけではありません。
個人向け国債には、個人向け国債の役割があります。
個人年金保険にも、合う人と使い方があります。
投資信託にも、長期間の資産形成に利用しやすいという特徴があります。
重要なのは、
「どの商品が一番良いか」ではなく、
「自分のお金を、どの商品に、いくらずつ置いておくのが適切なのか」です。
こんな方は、一度老後資金全体を確認してみてください。
次の項目に当てはまるものはありませんか?
□定年まで、あと10年を切った
□預貯金が、1000万円以上ある
□退職金を受け取る予定がある
□個人向け国債を、購入しようと思っている
□個人年金保険を勧められている
□NISAには興味があるが、損をするのが怖い
□銀行や証券会社から、投資信託を勧められている
□老後にいくら必要なのか分からない
□預貯金のうち、いくらまでなら運用して良いのかわからない
□投資信託を持っているが、このままで良いのか分からない
3つ以上当てはまる方は、金融商品を購入する前に、一度「老後資金全体」を整理してみることをおすすめします。
多摩プランニングオフィスの老後資金・資産運用相談
「何を買うか」だけを決める相談ではありません。
老後資金の相談では、最初に現在の状況を整理します。
①老後に必要になるお金を確認
↓
②年金だけでは、毎月いくら不足するのか確認
↓
③現在の金融資産のうち、いくら残しておくべきか確認
↓
④いくらまでなら、資産運用に回せるかを決定
↓
⑤必要な利回りを確認
↓
⑥預金・国債・投資信託などの資産配分を決定
↓
⑦必要に応じて具外的な金融商品を検討
↓
⑧運用開始後も状況を確認し、必要に応じて見直し
老後資金だからこそ「運用しないお金」も決めます。
資産運用相談だからと言って、
「できるだけ多く投資しましょう」
という考え方ではありません。
むしろ、
「このお金は、投資しないで残しておきましょう」
という金額を先に決めることが大切です。
そのうえで、10年、20年と長期間使う予定のないお金について
預金、国債、投資信託などを、どのように組み合わせるかを考えます。
「国債でいいのか、投資信託を使うべきなのかわからない」
その段階で、ご相談いただいて大丈夫です。
金融商品を決めてから、相談する必要はありません。
むしろ、商品を購入する前に
「老後にいくら必要なのか」
「いくら残しておけば、安心なのか」
「いくらまでなら運用できるのか」
を確認することが重要です。
現在の預貯金、年金、退職金、住宅ローン、今後の生活費などを確認し、
「残しておくお金」と「運用できるお金」
から一緒に整理します。
調布で50代・60代の老後資金・資産運用についてご相談いただけます。
「個人向け国債を買おうと思っているが、これで良いのだろうか」
「個人年金保険を勧められたが、本当に自分に合っているのか」
「NISAを始めたいが、どのくらいの金額までなら大丈夫なのか」
「預貯金があるが、このまま銀行に置いておいて良いのか」
といった段階から、ご相談いただけます。
老後資金・退職金・NISA・資産運用について、他の相談内容もご覧になりたい方はこちら
多摩プランニングオフィスの老後資金・資産運用相談トップへ
預金だけで大丈夫だろうか?でも今さら失敗したくない。
そんな不安を整理し、老後資金の見通しを一緒に考えます。
相談予約(30分まで無料)は、こちらへ
スマホは、下の電話番号のボタンを押せば、掛けられます。
03-3430-9011
電話受付時間:9:00〜17:00 (土日祝も対応)
※面談中など出られない場合、後で折り返し掛けます。
相談予約をする場合は、こちらへ。
「今のままで大丈夫か確認したい」そんな段階のご相談でも大丈夫です。
必ず「今後の見通し」と「具体的な方向性」をお伝えします。
老後資金・資産運用
無料相談実施中!
(面談30分)
プロフィール
ご連絡先はこちら
老後資金・資産運用相談
運営元
多摩プランニングオフィス
所在地
〒182-0022
東京都調布市国領町8-2-9
主要活動地区
東京、調布、府中、三鷹、世田谷、武蔵野、狛江、練馬、日野、多摩
代表
半田典久(CFP)
相談場所へのアクセス
電話受付時間
9:00~18:00 (土日祝も可)
その他
03-3430-9011